
Sam wzór na food cost jest prosty. Problem w tym, że poprawne działanie matematyczne nie gwarantuje poprawnego wyniku.
W codziennej pracy restauracji najwięcej błędów powstaje nie podczas liczenia, lecz znacznie wcześniej — przy tworzeniu receptur, wprowadzaniu dostaw, ustawianiu jednostek miary czy przeprowadzaniu inwentaryzacji.
W systemie food cost może wynosić 28%, podczas gdy faktyczne zużycie produktów wskazuje 33–34%. Taka różnica nie bierze się znikąd. Zwykle składają się na nią nieaktualne ceny, brakujące składniki, błędne jednostki, większe porcje, straty albo dokumenty magazynowe, które nie odpowiadają temu, co naprawdę wydarzyło się w lokalu.
Poniżej omawiamy najczęstsze błędy, przez które pozornie poprawny food cost prowadzi do błędnych decyzji.
Błąd 1. W recepturze brakuje części składników
Mięso, warzywa i główny sos są wpisane. Brakuje natomiast:
- oleju;
- przypraw;
- ziół;
- dekoracji;
- pieczywa podawanego do dania;
- drobnych dodatków;
- części półproduktów.
Każdy z tych składników może kosztować zaledwie kilka lub kilkadziesiąt groszy. Przy dużej liczbie sprzedanych porcji robi się z tego jednak konkretna kwota.
Jeśli w kalkulacji jednej porcji pominiemy koszt 0,40 zł, to przy sprzedaży 3000 porcji miesięcznie różnica wyniesie 1200 zł.
Jak sprawdzić recepturę?
Nie wystarczy otworzyć jej w systemie i przejrzeć listę składników. Najlepiej przejść z kuchnią cały proces przygotowania jednej porcji — od pobrania produktów po wydanie gotowego dania — i dopiero wtedy porównać rzeczywiste zużycie z kartą technologiczną.
Błąd 2. Nieprawidłowo ustawione jednostki miary
To jeden z bardziej technicznych błędów, ale jego skutki szybko widać w całym magazynie.
Załóżmy, że dostawca sprzedaje produkt w kartonie zawierającym 12 sztuk. W systemie karton został jednak ustawiony jako 10 sztuk, a kuchnia rozchoduje produkt pojedynczo.
Błędny będzie wtedy nie tylko koszt jednej sztuki. Nie będą się zgadzały również:
- rozchód;
- stan magazynowy;
- wartość zapasu;
- wynik inwentaryzacji.
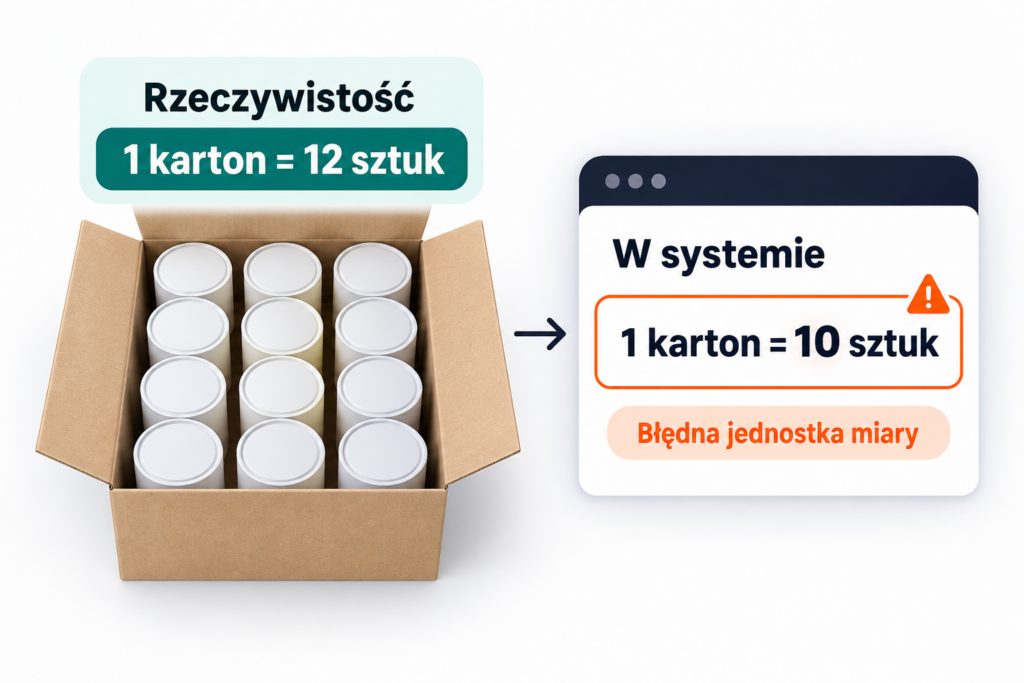
Szczególnej uwagi wymagają produkty kupowane w opakowaniach, a zużywane w gramach, mililitrach lub sztukach. Jedna źle ustawiona jednostka potrafi zniekształcić dane na wielu poziomach.
Błąd 3. Pomijanie strat technologicznych
Kilogram kupionego surowca nie zawsze oznacza kilogram produktu gotowego do wykorzystania.
Mięso trzeba oczyścić, rybę wyfiletować, a warzywa obrać. Część produktów traci również wodę podczas obróbki termicznej.
Jeżeli do przygotowania dań potrzeba 900 g oczyszczonego produktu, a jego wydajność wynosi 90%, restauracja musi kupić i zużyć 1 kg surowca.
Gdy straty technologiczne nie są uwzględnione w recepturze, kalkulacja pokazuje niższy koszt niż ten, który rzeczywiście ponosi lokal.
Błąd 4. Kalkulacja korzysta ze starych cen zakupu
Menu zostało policzone kilka miesięcy temu, ale w tym czasie zmieniły się ceny mięsa, nabiału, oleju, warzyw, alkoholu czy opakowań.
Jeśli receptura nadal korzysta ze starych danych, wyliczenie może wyglądać dobrze, mimo że realna marża stopniowo znika.
Właściciel często zauważa problem dopiero w wyniku całego miesiąca. Tymczasem pierwszym sygnałem były już kolejne faktury od dostawców.
Aktualna cena zakupu jest równie ważna jak prawidłowa gramatura.
Błąd 5. Mieszanie kwot netto i brutto
Ten problem pojawia się najczęściej w kalkulacjach prowadzonych ręcznie.
Jeżeli koszt produktów liczony jest netto, a cena sprzedaży brutto, zestawiamy ze sobą wartości z dwóch różnych poziomów. Otrzymany procent nie pokazuje wtedy rzeczywistej relacji między kosztem a ceną.
W całym obliczeniu trzeba konsekwentnie stosować tę samą podstawę. Tylko wtedy można poprawnie porównywać poszczególne pozycje oraz wyniki z różnych okresów.
Błąd 6. Traktowanie teoretycznego i rzeczywistego food costu jako jednego wskaźnika
Teoretyczny food cost mówi, ile produktów powinno zostać zużytych zgodnie z recepturami i zarejestrowaną sprzedażą.
Rzeczywisty food cost pokazuje, ile produktów faktycznie zużyto.
Te wartości rzadko są identyczne. Różnice mogą wynikać z:
- nakładania większych porcji;
- strat i psucia się produktów;
- posiłków pracowniczych;
- gratisów;
- kradzieży;
- brakujących rozchodów;
- błędnych przesunięć magazynowych;
- nieprawidłowo przeprowadzonej inwentaryzacji.
Materiały Syrve dotyczące ukrytych przyczyn wysokiego food costu również wskazują różnice inwentaryzacyjne, straty, zbyt duże porcje, wzrost cen dostawców oraz niepełne raportowanie jako typowe źródła problemów.
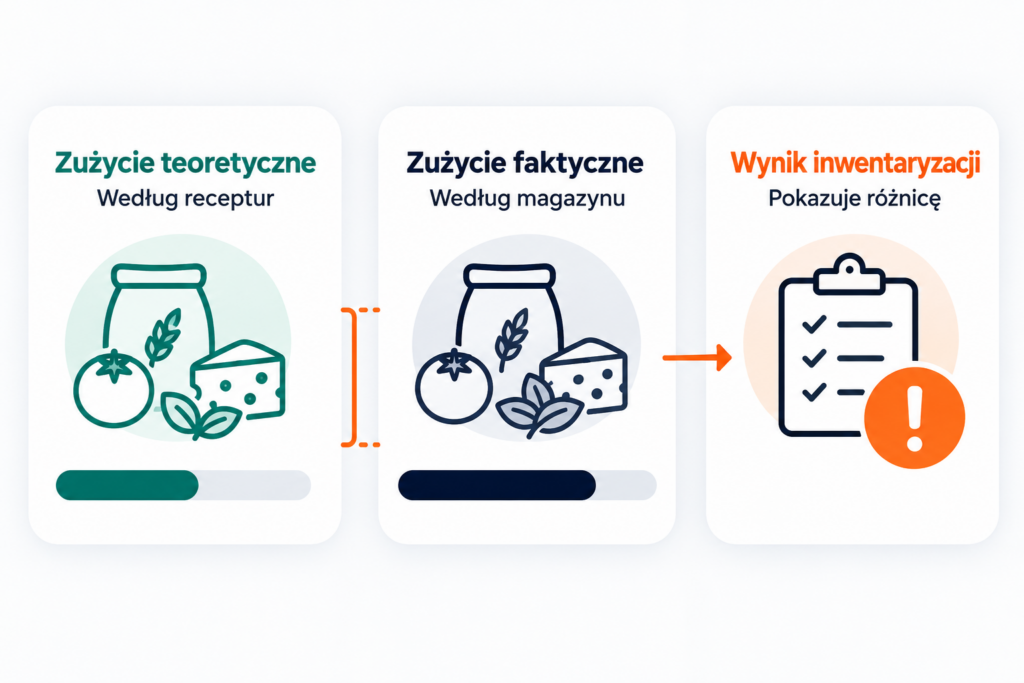
Sama wartość teoretyczna pokazuje, jak powinien działać model. Dopiero porównanie jej z rzeczywistym wynikiem pokazuje, co wydarzyło się w lokalu.
Błąd 7. Dostawa trafia do systemu z opóźnieniem
Towar stoi już w chłodni, ale w systemie nadal nie ma faktury ani dokumentu przyjęcia. Kuchnia zaczyna korzystać z produktów, których magazyn formalnie jeszcze nie otrzymał.
W efekcie pojawiają się:
- stany ujemne;
- nieprawidłowe koszty;
- rozbieżności magazynowe;
- korekty, które później trudno wyjaśnić.
Nie jest to błąd samego wzoru na food cost. Problemem jest kolejność operacji. Jeśli dokumenty nie są wprowadzane na bieżąco, raport oparty na tych danych również nie może być wiarygodny.
Błąd 8. Towar zostaje przyjęty na niewłaściwy magazyn
W restauracji mogą funkcjonować osobne magazyny kuchni, baru i magazyn główny.
Jeżeli dostawa fizycznie trafiła do kuchni, ale dokument został przypisany do baru, łączny stan całego lokalu może wyglądać poprawnie. Jednocześnie stan kuchni będzie zaniżony, a baru zawyżony.
Na poziomie całej firmy wszystko pozornie się zgadza. Problemy pojawiają się dopiero podczas analizy rozchodów i inwentaryzacji poszczególnych magazynów.
Błąd 9. Inwentaryzacja służy jedynie do wyrównania stanów
Inwentaryzacja nie powinna kończyć się na wpisaniu rzeczywistych ilości i zatwierdzeniu dokumentu.
Jej największą wartością jest informacja o tym, gdzie i dlaczego powstała różnica. Jeśli inwentaryzację wykonuje się raz na trzy miesiące, a odchylenia po prostu zamyka bez analizy, restauracja traci możliwość znalezienia źródła problemu.
Znacznie więcej daje regularna kontrola i sprawdzanie przede wszystkim tych produktów, przy których pojawiają się największe lub powtarzające się różnice.
Błąd 10. Porcje nie są standaryzowane
W recepturze zapisano 180 g, ale na talerz regularnie trafia 200 g.
Różnica wynosi tylko 20 g na jednej porcji. Przy sprzedaży 1000 porcji oznacza już jednak dodatkowe 20 kg produktu, którego nie uwzględnia kalkulacja.
Nawet najlepiej przygotowana karta technologiczna nie zagwarantuje, że zespół będzie przestrzegał gramatury. W codziennej pracy pomagają:
- wagi;
- porcjonery;
- miarki;
- standardy produkcyjne;
- szkolenia zespołu;
- regularne porównywanie zużycia teoretycznego z rzeczywistym.
System pokaże różnicę, ale jej usunięcie wymaga również pracy operacyjnej na kuchni.
Błąd 11. Analizowanie procentu bez marży i wolumenu sprzedaży
Pozycja z food costem 20% nie zawsze jest bardziej wartościowa dla restauracji niż pozycja z wynikiem 30%.
Przykład:
- deser kosztuje 20 zł, a produkty 4 zł — food cost wynosi 20%, po odjęciu produktów zostaje 16 zł;
- danie główne kosztuje 55 zł, a produkty 17 zł — food cost wynosi 30,9%, po odjęciu produktów zostaje 38 zł.
Deser wygląda lepiej procentowo. Danie główne zostawia jednak ponad dwa razy większą kwotę na pokrycie wynagrodzeń, czynszu i pozostałych kosztów.
Dlatego pozycji w menu nie należy oceniać na podstawie jednego wskaźnika. Trzeba brać pod uwagę food cost, marżę kwotową oraz liczbę sprzedanych porcji.
Błąd 12. Podnoszenie cen przed znalezieniem przyczyny
Food cost wzrósł z 29 do 34%, więc pierwsza reakcja brzmi: trzeba podnieść ceny.
Być może rzeczywiście będzie to konieczne. Najpierw trzeba jednak ustalić, skąd wzięła się zmiana.
Jeśli przyczyną są wyższe ceny dostawców, korekta menu może być uzasadniona. Jeśli natomiast odpowiadają za nią niekontrolowane straty, zawyżone porcje albo błędne dokumenty, podwyżka nie naprawi procesu. Jedynie przeniesie część jego kosztu na gościa.
Co sprawdzić, gdy food cost się nie zgadza?
Najlepiej przejść przez dane w stałej kolejności:
- sprawdzić aktualne ceny zakupu;
- zweryfikować receptury i daty ich obowiązywania;
- skontrolować jednostki miary oraz przeliczniki opakowań;
- porównać rzeczywiste porcje z gramaturą w recepturach;
- przejrzeć dokumenty dostaw;
- sprawdzić rozchody i przesunięcia między magazynami;
- przeanalizować straty i inne zużycie wewnętrzne;
- zweryfikować sposób przeprowadzania inwentaryzacji;
- porównać teoretyczny food cost z wynikiem rzeczywistym;
- dopiero na tej podstawie zdecydować o zmianie ceny lub receptury.
Taka kolejność pozwala oddzielić rzeczywisty wzrost kosztów od błędów operacyjnych i problemów z danymi.
Najbardziej niebezpieczny jest wynik, któremu nie można zaufać
Wysoki food cost od razu zwraca uwagę. Znacznie łatwiej przeoczyć wynik, który wygląda dobrze, ale został obliczony na podstawie niepełnych lub błędnych informacji.
Jeśli po każdej inwentaryzacji pojawiają się duże minusy, ceny w systemie nie odpowiadają fakturom, receptury nie były od dawna sprawdzane, a dokumenty uzupełnia się z opóźnieniem, poprawienie jednej kalkulacji niczego nie rozwiąże.
Trzeba sprawdzić cały proces:
dokument → magazyn → receptura → sprzedaż → rozchód → inwentaryzacja
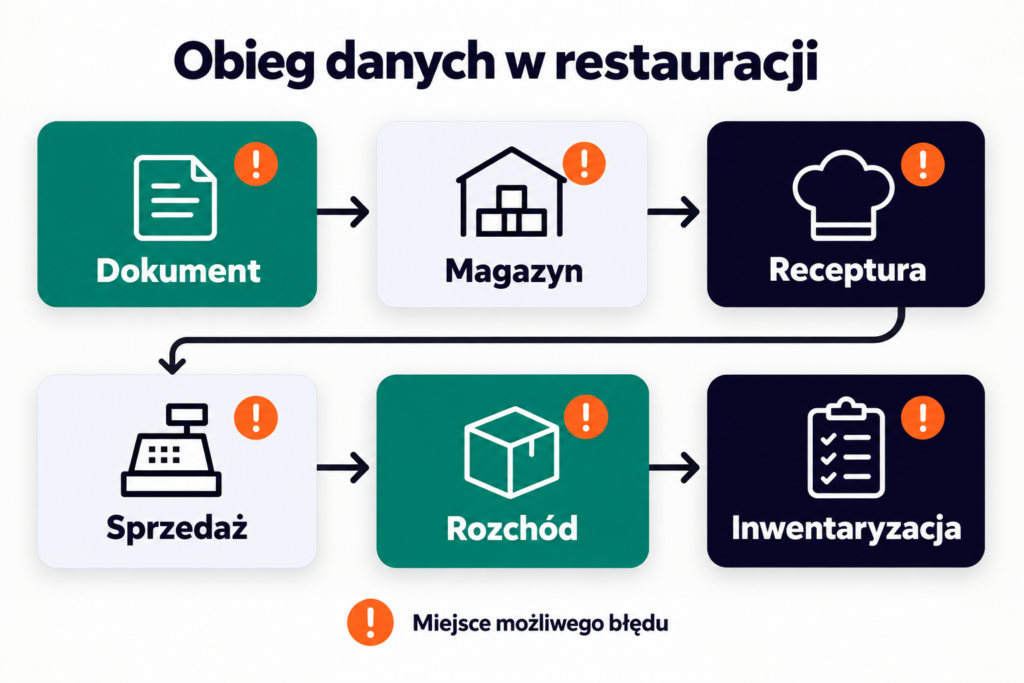
Dobra analiza nie kończy się na znalezieniu błędnej liczby. Powinna również pokazać, w którym miejscu proces przestał działać i co trzeba zmienić, aby ten sam problem nie wrócił w następnym miesiącu.
Podsumowanie
Błędy w obliczaniu food costu rzadko wynikają z samej matematyki. Najczęściej problem polega na tym, że dane w systemie nie odzwierciedlają codziennej pracy restauracji.
Wiarygodna kontrola kosztów wymaga połączenia kilku elementów:
- kompletnych receptur;
- aktualnych cen zakupu;
- prawidłowych dokumentów magazynowych;
- regularnych inwentaryzacji;
- standaryzacji pracy kuchni;
- analizy różnic między wynikiem teoretycznym a rzeczywistym.
Dopiero wtedy food cost staje się narzędziem do podejmowania decyzji, a nie tylko procentem wyświetlanym w raporcie.
FAQ
Dlaczego food cost w systemie różni się od kalkulacji?
Najczęściej wynika to z różnic między recepturą a rzeczywistym zużyciem produktów. Przyczyną mogą być również nieaktualne ceny, większe porcje, straty, błędne dokumenty magazynowe lub nieprawidłowo przeprowadzona inwentaryzacja.
Czy ujemny stan magazynowy wpływa na food cost?
Ujemny stan jest sygnałem, że dokumenty albo kolejność operacji mogą być nieprawidłowe. W takiej sytuacji raport kosztów opiera się na niespójnych danych, więc jego wynik może nie być wiarygodny.
Czy częste inwentaryzacje pomagają obniżyć food cost?
Sama inwentaryzacja nie obniża kosztu. Pozwala jednak szybciej wykrywać straty, błędne porcje i inne odchylenia, dzięki czemu restauracja może wcześniej znaleźć ich przyczynę.
Czy warto podnieść ceny, gdy food cost rośnie?
Czasem tak, szczególnie jeśli wzrosły ceny zakupu. Zanim restauracja zmieni ceny w menu, powinna jednak sprawdzić, czy wyższy wynik nie jest skutkiem błędnej receptury, strat, nieprawidłowych porcji lub problemów z dokumentami.


